Oui. Le revenu attribué ne retranche pas automatiquement tous les coûts ni les retours futurs. Rapprochez campagnes, produits et contribution conservée avant de déplacer le budget vers les meilleures ventes apparentes.
Responsable e-commerce, acquisition et contrôle de gestion
La décision à éclairer : Piloter les budgets avec une définition de valeur cohérente avec la rentabilité.
Le chiffre d’affaires attribué est une étape du calcul
Exemple fictif : cent euros de revenu pour vingt euros de publicité donnent un ROAS de cinq. Cela ne dit rien du coût d’achat, de préparation, de livraison ou des retours. Deux produits avec ce même ratio peuvent contribuer très différemment au résultat.
La finance doit définir le périmètre de contribution utilisé pour décider : quels coûts variables sont inclus, comment les remboursements sont traités et à quelle date le résultat est considéré comme suffisamment mûr. Sans cette convention, chaque équipe peut défendre un chiffre exact qui répond à une autre question.
Les données produit et la recherche sur les retours éclairent deux couches
La spécification Merchant Center encadre les attributs des produits soumis. Elle ne remplace pas un compte de résultat par commande. La méta-analyse de Janakiraman et ses coauteurs rappelle de son côté que les décisions d’achat et de retour doivent être examinées ensemble ; elle ne fournit pas la marge de votre catalogue. (Google, 2026)(Narayan Janakiraman et al., 2016)
Notre proposition est donc de relier la donnée publicitaire à la donnée de commande et de retour dans un suivi interne. Ne présumez pas qu’un attribut disponible dans un flux sera automatiquement utilisé par une stratégie d’enchères pour optimiser exactement votre définition de profit.
Le revenu attribué et la valeur conservée ne racontent pas la même histoire
Les expériences étudiées par Gordon et ses collègues montrent pourquoi l’attribution observée ne suffit pas à mesurer un effet additionnel. Wang et Strong rappellent qu’une donnée doit être évaluée selon son usage. Pour piloter Shopping, le revenu remonté peut être exact dans la plateforme tout en étant insuffisant pour décider de la rentabilité. (Brett R. Gordon et al., 2019)(Richard Y. Wang et al., 1996)
Rapprochez les produits vendus des retours, remises, frais logistiques et coûts de service réellement supportés. Comparez des cohortes ayant eu le temps de produire ces coûts. Une référence à fort ROAS peut rester utile pour recruter, mais cette hypothèse doit être évaluée séparément. Ne laissez pas le moteur d’enchères apprendre uniquement d’un chiffre qui récompense les commandes avant de connaître ce qu’elles valent.
Rapprocher produit, commande et coût sans perdre les variantes
Utilisez des identifiants stables entre le flux, la boutique et les exports de gestion. Vérifiez les lots, variantes et remboursements partiels. Une correspondance approximative par nom de produit peut attribuer les retours de la mauvaise référence à une campagne.
Comparez ensuite des cohortes de commandes à maturité équivalente. Les gammes avec retours tardifs ne doivent pas sembler plus rentables simplement parce que leurs coûts ne sont pas encore arrivés. Pour les données manquantes, affichez une contribution incomplète plutôt qu’une précision artificielle.
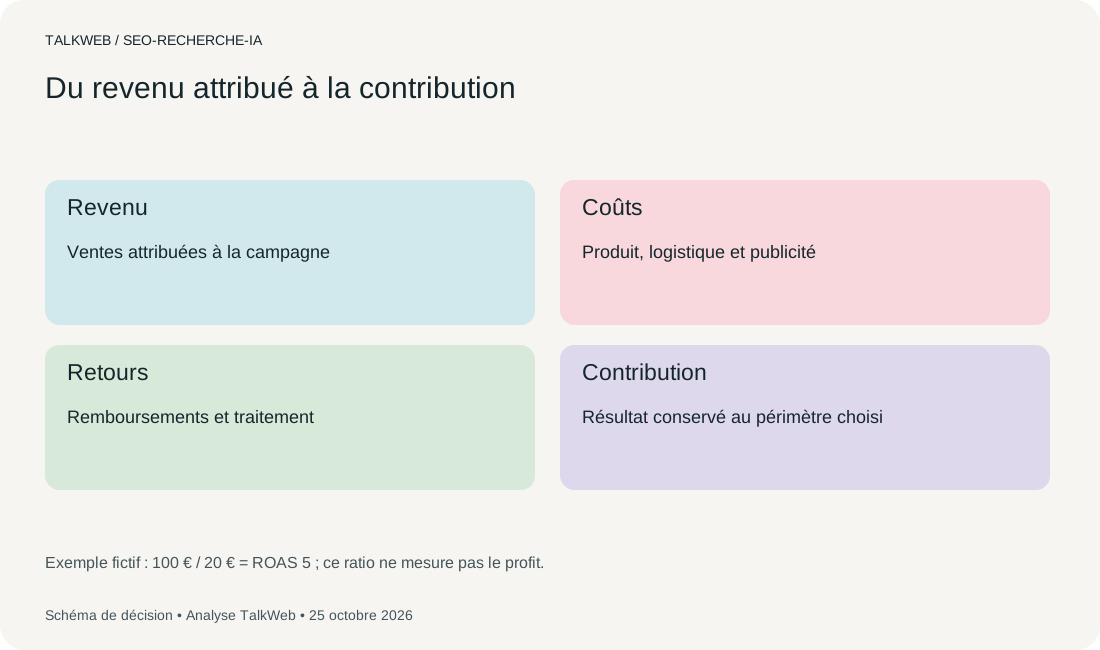
Exemple fictif : 100 € / 20 € = ROAS 5 ; ce ratio ne mesure pas le profit.
Télécharger le schéma SVG ↓Exemple : un retour partiel change la lecture de la commande
Une commande fictive contient deux produits, dont un est retourné. Si le rapprochement se fait seulement au niveau de la commande, la marge du produit conservé peut être mal attribuée. L’équipe relie donc les lignes, les remises et les remboursements selon les règles validées par la finance. Les frais communs doivent suivre une convention explicite plutôt qu’une répartition improvisée à chaque analyse. Le résultat peut rester une estimation de gestion, mais sa méthode est stable. C’est cette stabilité qui permet de comparer les gammes avant de déplacer les budgets Shopping.
Adapter le budget à une décision économique explicite
Une gamme peu contributive peut rester stratégique pour acquérir des clients qui rachètent ensuite, mais cette hypothèse doit être documentée séparément. Elle ne doit pas servir à justifier indéfiniment un produit déficitaire sans suivi. L’équipe peut tester une segmentation ou une valeur différente seulement après avoir fiabilisé la mesure.
Les retours excessifs peuvent aussi signaler une promesse ou une fiche inadaptée. Corriger le contenu et la politique de retour peut être plus utile que réduire brutalement la diffusion.
Si les retours dégradent la marge, vérifiez si la politique de retour et les attentes produit sont suffisamment claires avant d’ajuster les enchères.
| Situation observée | Décision ou contrôle | Responsable |
|---|---|---|
| ROAS élevé | Calculer la contribution selon un périmètre convenu | Finance |
| Retours tardifs | Comparer des cohortes de même maturité | Data |
| Mauvaise référence | Vérifier les identifiants flux-commande | Catalogue |
La décision à retenir
Oui. Le revenu attribué ne retranche pas automatiquement tous les coûts ni les retours futurs. Rapprochez campagnes, produits et contribution conservée avant de déplacer le budget vers les meilleures ventes apparentes.
- Votre prochaine étape
- Rapprocher une gamme de produits avec ses coûts et retours avant d’ajuster le budget.
- Comment juger le résultat
- Les arbitrages distinguent revenu, attribution et contribution réellement conservée.
Les limites de cette analyse
- Documentation d’éditeur évolutive ; ne démontre pas une hausse du trafic ou du chiffre d’affaires.
Sources et résultats utilisés dans cet article
Les passages et le périmètre de lecture sont consultables ci-dessous. L’accès à un texte intégral ne signifie pas que chaque résultat a été audité.
Google. (2026). Product data specification. DOCUMENTATION · Google.
Publication originale ↗Documentation publique consultée le 25 octobre 2026 ; portée fonctionnelle, sans test d’intégration réalisé par TalkWeb.
Voir la fiche de preuve
- Constat
- Les informations produit soumises doivent respecter les attributs et exigences du flux.
- Localisateur
- Documentation publique consultée le 25 octobre 2026 ; portée fonctionnelle, sans test d’intégration réalisé par TalkWeb.
- Court extrait
- « Product data specification »
- Méthode
- DOCUMENTATION · Google
- Population
- Population et périmètre précisés dans la lecture citée ; pas de mesure conduite par TalkWeb.
- Limites
- Documentation d’éditeur évolutive ; ne démontre pas une hausse du trafic ou du chiffre d’affaires.
Narayan Janakiraman, Holly A. Syrdal, & Ryan Freling. (2016). The Effect of Return Policy Leniency on Consumer Purchase and Return Decisions: A Meta-analytic Review. RECHERCHE · Journal of Retailing.
DOI : 10.1016/j.jretai.2015.11.002 ↗Résumé de la publication accessible par index bibliographique ; texte intégral non consulté.
Voir la fiche de preuve
- Constat
- La méta-analyse de 21 travaux distingue cinq dimensions de souplesse des retours et leurs effets sur achat et retour.
- Localisateur
- Résumé de la publication accessible par index bibliographique ; texte intégral non consulté.
- Court extrait
- « The Effect of Return Policy Leniency on Consumer Purchase and Return Decisions: A Meta-analytic Review »
- Méthode
- Méta-analyse ; résumé consulté.
- Population
- 21 travaux inclus, pas 21 consommateurs.
- Limites
- Résumé seulement ; aucune estimation chiffrée de rentabilité transférable.
Brett R. Gordon, Florian Zettelmeyer, Neha Bhargava, & Dan Chapsky. (2019). A Comparison of Approaches to Advertising Measurement: Evidence from Big Field Experiments at Facebook. Marketing Science.
DOI : 10.1287/mksc.2018.1135 ↗Résumé primaire consulté ; texte intégral non audité.
Richard Y. Wang, & Diane M. Strong. (1996). Beyond Accuracy: What Data Quality Means to Data Consumers. Journal of Management Information Systems.
DOI : 10.1080/07421222.1996.11518099 ↗Résumé primaire consulté ; texte intégral non audité.